

原価計算とは、どのような会計でしょうか? また、原価計算で何がわかるのでしょうか?


【この記事の著者】 江黒公認会計士事務所 公認会計士 江黒 崇史
http://www.eguro-cpa.com/
企業経営に資するために必要な原価を集計することを「原価計算」といいます。
原価計算の目的とは?
企業経営において、例えば製品を製造している会社であれば、その製品1個当たりの製造コストがいくらなのかを把握することは重要なことです。
原価計算は、企業において発生した真実の原価を確定し、財務諸表作成や経営に役立てるために必要な計算なのです。
その主たる目的は次のようになります。
【原価計算の目的】
・決算書作成のために必要な真実の原価を集めること
・価格計算に必要な原価資料を提供すること
・経営管理者に対して原価管理に必要な原価資料を提出すること
・予算の編成並びに予算統制のために必要な原価資料を提供すること
・形成基本計画を設定するために必要な原価情報を提供すること
簡単にいえば、「正しい原価を集計して」、「価格設定に活かして」、「予算や経営計画に活かしましょう!」ということです。
ちなみに原価計算の範囲とは、材料から製品になるまでです。
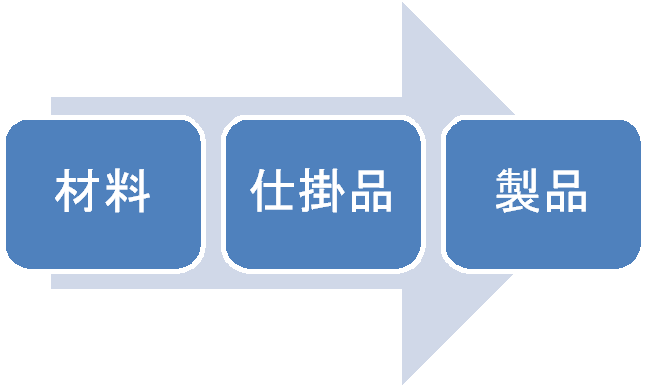
上記の製品製造過程において発生した材料費や人件費、製造にかかった経費などを集計することを原価計算と呼びます。
最終的には、原価計算の結果は「製造原価報告書」としてまとめられます
原価計算の具体的な計算方法とは?
原価計算では、3段階を踏んで原価を計算します。
まず、