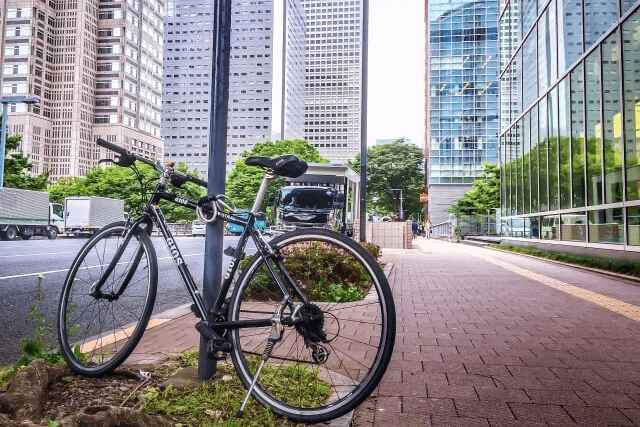


新型コロナウイルスの感染防止のため、電車通勤に代わり自転車通勤を希望する社員が増えてきました。
そこで就業規則を改定するなどして対応したいと思いますが、留意点を教えて下さい。


【この記事の著者】 定政社会保険労務士事務所 特定社会保険労務士 定政 晃弘
会社への通勤については最も多く利用されている電車通勤の他、バス通勤や自動車通勤があります。
自転車通勤については就業規則等に駐輪場代を負担するような規定はあっても、利用のための許可条件を詳細に明記しているケースは少ないようです。
しかし、新型コロナウイルスが長期間にわたって流行・拡大を続け、未だ収束の気配が見られないこともあってか満員電車で通勤することに恐怖を感じ、その結果として自転車通勤へ切り替える方が増えています。
そのため会社としても社員の安全確保等を目的として就業規則の改定の必要性に迫られることとなりました。
では、新たに自転車通勤を認める場合、就業規則にはどのような内容を定めるべきなのでしょうか。
自転車は道路交通法上では軽車両に該当しますので、自転車通勤は自動車通勤の場合と同様に「許可制」とするべきです。
通勤の手段として自転車を利用するのですから、その途中で事故を起こした場合、被害者なら労災の適用、加害者なら民事上の損害賠償請求を受ける可能性が出てきます。
会社の許可なく自転車通勤を行ない、事故を起こした場合のリスクを考えると許可制とするとともに、会社の指定する民間の任意保険(自転車保険等)に加入することも条件としましょう。
この他に定めるべき内容としては、