
最近、「第3の賃上げ」として、チケットレストランというサービスを活用する企業が増えていると聞きました。
導入を検討する場合、どのような点に気をつけるべきでしょうか。
 【この記事の著者】 定政社会保険労務士事務所 特定社会保険労務士 定政 晃弘
会社が従業員への福利厚生として食事補助を行っている例は以前からありましたが、この補助が非課税となるためには次のような条件を満たすことが必要です。
※詳細は税理士や税務署にお問い合わせください。
・現物の食事であること
・会社負担分が1か月当たり7,500円以下(消費税や地方消費税は含まない)、かつ、従業員負担が食事価額の50%以上
なお、これまで1か月当たりの会社負担分は3,500円以下であったところ、2026年4月1日以降は7,500円に引き上げられたことで非課税枠が拡大しました。
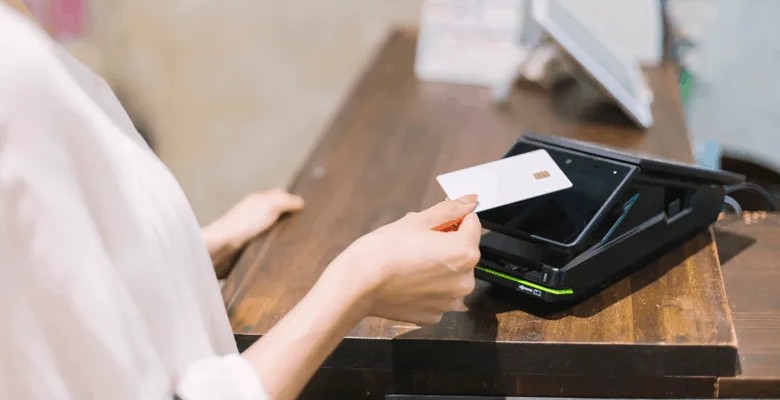
チケットレストランとは、食事補助として使用できるプリペイド式の電子食事カード・サービスであり、加盟飲食店等で利用することができるものです。
このとおり、非課税枠を上手く活用することで実質的な手取りを増やすことが可能となることから、「第3の賃上げ」として注目が高まっているものです。
条件を満たせば所得税が課税されないことは理解できましたが、社会保険や雇用保険の取扱いはどうなるのでしょうか。